


企业社会责任会计区别
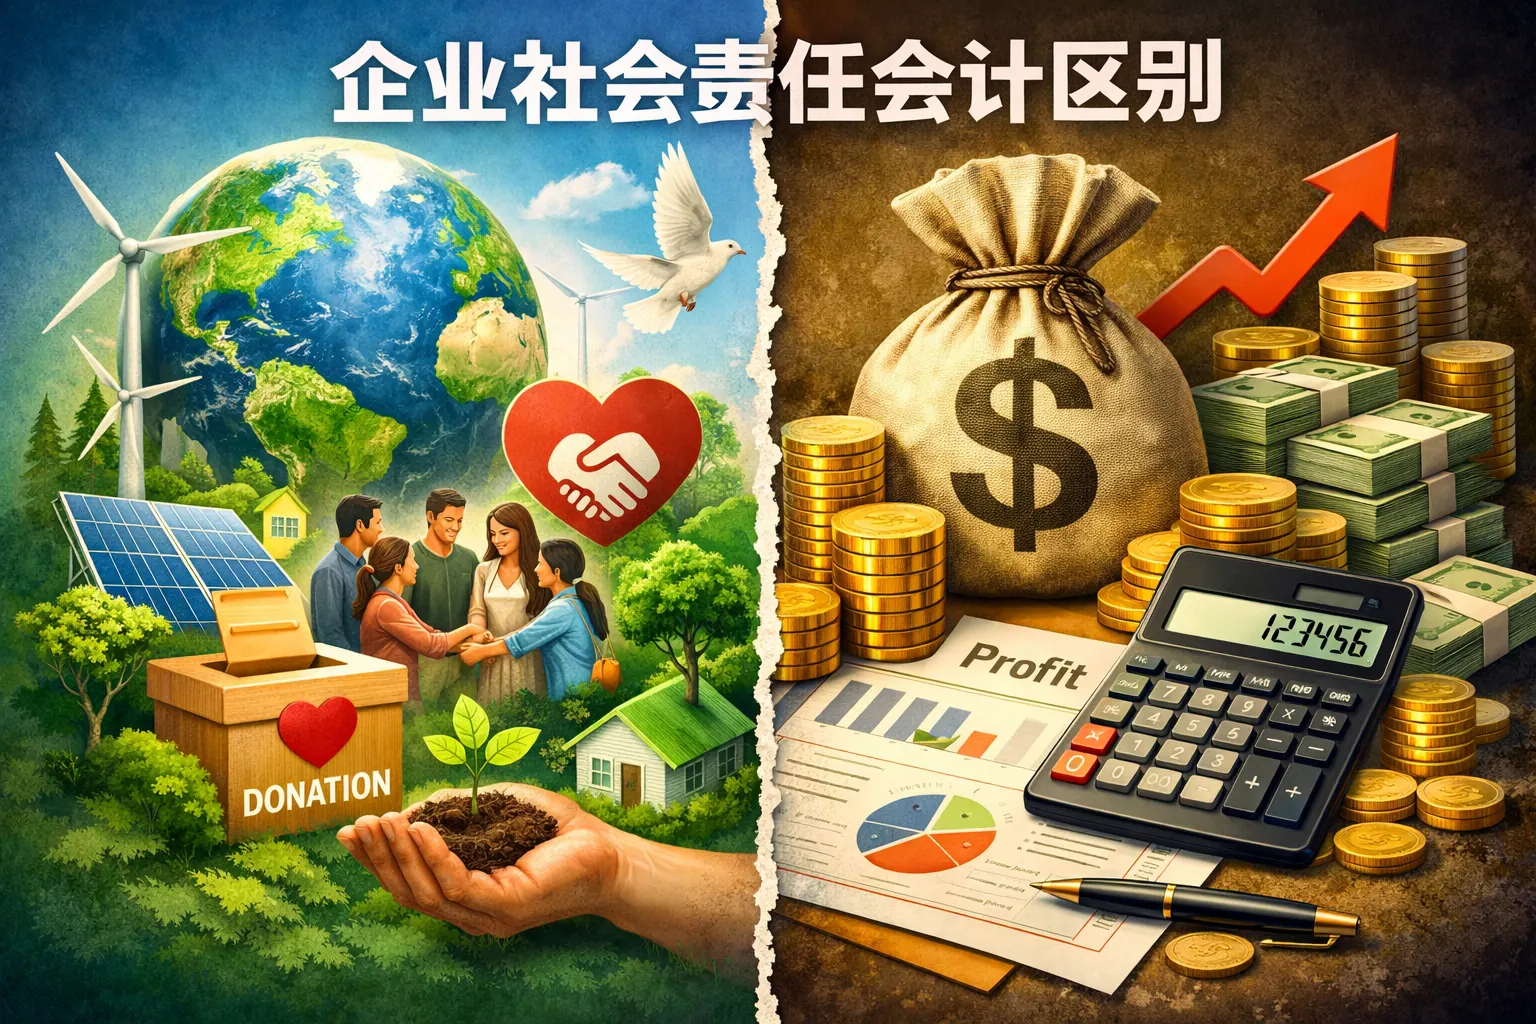
企业社会责任会计与传统财务会计的根本区别在于目标导向与信息范围不同:前者关注环境、社会与治理等综合绩效,强调利益相关者价值与长期可持续发展;后者聚焦资产、利润和现金流等财务数据,服务股东与债权人决策。两者在计量方式、披露内容和应用场景上存在明显差异,但在整合报告与可持续发展趋势下正逐步融合,共同构成现代企业信息披露体系的重要基础。
常见问答
企业社会责任会计与传统会计有哪些不同?
我想了解企业社会责任会计在内容和目标上与传统会计存在什么区别?
企业社会责任会计与传统会计的主要区别
企业社会责任会计不仅关注财务数据,还重视环境、社会和治理等非财务信息的披露,目的是评估企业对社会和环境的影响,而传统会计主要聚焦于财务表现和经济效益。
企业实施社会责任会计对企业有哪些好处?
企业开展社会责任会计能带来哪些具体的优势和积极影响?
企业社会责任会计带来的多方面益处
通过社会责任会计,企业可以提升品牌形象和信誉,增强利益相关者的信任,同时有助于风险管理和合规性,最终促进企业的可持续发展。
企业社会责任会计的信息披露内容包括哪些方面?
在社会责任会计报告中,企业通常需要披露哪些关键信息?
社会责任会计报告的核心披露内容
企业应披露环境影响(如碳排放、水资源利用)、社会责任举措(如员工福利、社区贡献)以及治理结构和政策,以展示其在非财务领域的表现和承诺。
* 文章含AI生成内容
文章互动
这篇文章对你有帮助吗?